医療経営者が知っておきたい!2027年1月からのiDeCo上限額拡充と節税効果
- #資産運用
- #退職金
澁田 俊介
税理士法人アップパートナーズ 東京オフィス/税理士・所長
1.はじめに
iDeCo(個人型確定拠出年金)は、掛金が全額所得控除の対象となり、運用益も運用中は非課税となる節税メリットの大きな制度です。
2026年12月1日に施行される制度改正では、iDeCoの上限額が引き上げられます。改正後の掛金額が反映されるのは、原則として2026年12月分(2027年1月引落し分)からです。なお、制度改正だけで現在の掛金が自動的に増えるわけではなく、増額には所定の手続きが必要となります。
2.医療経営者にとっての主な改正ポイント
①企業年金がない医療法人役員は月額2.3万円から6.2万円へ
これまで、企業型DCなどの企業年金制度を導入していない医療法人の役員は、iDeCoの上限額が月額2.3万円から6.2万円に引き上げられます。年間の上限額は27.6万円から74.4万円となり、老後資金を積み立てながら所得控除を活用できる余地が広がります。
② 企業年金がある医療法人は「企業年金等と合計で月額6.2万円」
企業型DC(企業型確定拠出年金)や確定給付企業年金(DB)などを導入している場合、改正後の共通上限額は企業年金等とiDeCoを合わせて月額6.2万円になります。
これまでは「iDeCo単独で最大月額2万円まで」という厳しい制限があったため、法人側の企業年金の掛金が大きいと、iDeCoに回せる枠が少なくなってしまうケースがありました。今回の改正でこの「単独上限」が撤廃されるため、『企業年金と合わせて月額6.2万円』の枠内であれば、ご自身のiDeCo掛金をより柔軟に増額できるようになります。増額を検討される際は、まずご自身の法人の企業年金掛金額をご確認ください。
個人事業主の開業医は月額6.8万円から7.5万円へ
個人事業主(開業医)は、iDeCoと国民年金基金等を合わせた上限額(国民年金基金等との合算)が月額6.8万円から7.5万円に引き上げられます。年間では81.6万円から90万円への拡大です。
3. 掛金上限額の変化(主な加入区分)
改正前後の主な上限額を整理します。
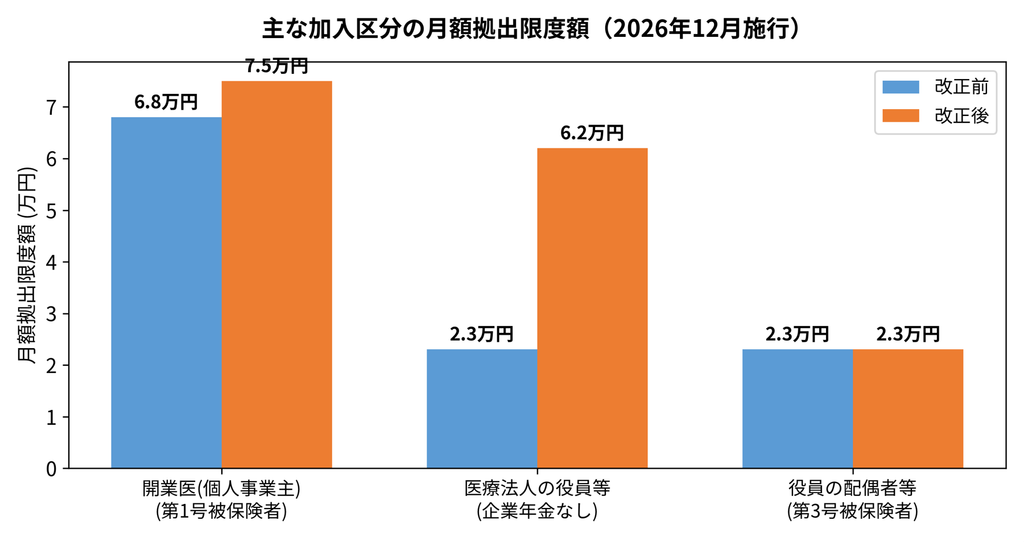
| 対象者 | 改正前 | 改正後(2026年12月分/2027年1月引落し分から) |
| 開業医 (個人事業主) ※第1号被保険者 | 月額68,000円 (合算枠) | 月額75,000円 (合算枠) |
| 医療法人の役員 (企業年金なし) | 月額23,000円 | 月額62,000円 |
| 医療法人の役員 (企業年金あり) | 最大月額20,000円 (企業年金等との調整あり) | 企業年金等とiDeCoの共通上限:月額62,000円。 iDeCo単独の上限は、企業年金等の掛金相当額などを踏まえて決まる。 |
| 役員の配偶者等 (専業主婦・第3号被保険者) | 月額23,000円 | 変更なし (月額23,000円) |
4.節税額のシミュレーション
iDeCoの最大の魅力は「掛金が全額所得控除(非課税)になる」ことです。役員報酬や事業所得が高く、所得税と住民税を合わせた限界税率が「最高税率55%(所得税45%+住民税10%)」に達している方を例に、上限いっぱいまで掛金を拠出した場合の「毎年の節税額」をシミュレーションしてみましょう。(※復興特別所得税は考慮外として計算)
医療法人役員(月額6.2万円)の場合
・年間掛金:6.2万円 × 12ヶ月 = 74.4万円
・毎年の節税額:74.4万円 × 55% = 約 40.9万円
10年間続ければ「約409万円」、20年なら「約818万円」もの税負担を軽減しながら、老後資金を運用できる計算になります。
開業医(月額7.5万円)の場合
・年間掛金:7.5万円 × 12ヶ月 = 90.0万円
・毎年の節税額:90.0万円 × 55% = 約 49.5万円
10年間で「約495万円」、20年間で「約990万円」の節税効果となります。
5.70歳未満への加入年齢拡大と「出口戦略」
今回の改正で、一定の条件(老齢基礎年金を受給していない等)を満たせば、iDeCoへの加入が70歳未満まで可能になります。生涯現役で活躍されることが多い医療従事者にとって、非課税運用を長く続けられる大きなメリットとなります。
一方で、「出口(受取時)の戦略」には注意が必要です。iDeCoを一時金で受け取る際、退職所得控除が適用されて税負担が軽くなりますが、医療法人等からの「役員退職慰労金」などと複数回に分けて受け取る場合、受取時期によっては控除枠が重なり、税金が想定以上に高くなるケース(重複調整ルールの適用)があります。
2026年からは、この重複を調整する「期間のルール」がさらに厳格化されています(いわゆる10年・20年ルールなどへの見直し)。単に数年受取時期をずらせば節税できるとは限らず、役員在任期間や各給付額に応じた緻密なシミュレーションが不可欠です。「掛金を増やして終わり」ではなく、将来の受取順序や年金形式での受取も含め、税理士等の専門家と共に綿密な出口戦略を立てておきましょう。
6.おわりに
今回のiDeCo制度改正は、医療法人の役員や開業医にとって、老後資産形成と税負担を見直す絶好の機会になります。一方で、拠出時の節税効果だけで判断せず、運用リスク・手数料・受取時の税負担まで含めて設計することが大切です。
掛金の変更や法人の企業年金制度の見直し、退職慰労金とiDeCoの受取計画については、ご自身の加入資格や制度内容を確認したうえで、医療機関の税務・年金制度に詳しい税理士や金融機関等にご相談ください。
監修者情報
税理士法人アップパートナーズ 東京オフィス/税理士・所長
澁田 俊介
相続、事業承継など、資産税に特化した税務コンサルティング業務に従事。医科・歯科クリニックの事業承継支援実績も多数持つ。