1.社会保険診療報酬の考え方
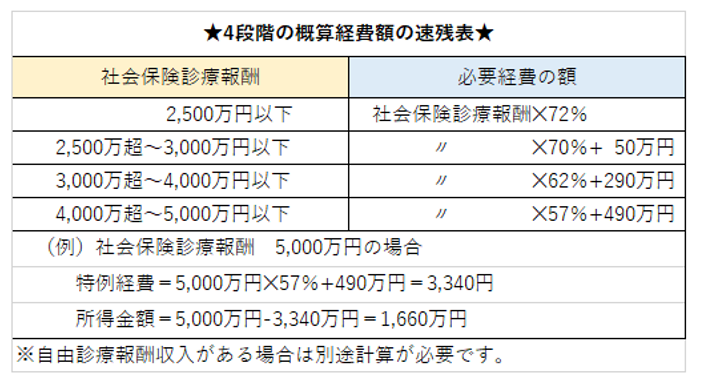
所得に対する必要経費は実額によるものが原則ですが、社会保険診療報酬が年5000万円以下でかつ、自由診療収入と社会保険診療収入の合計が年間7000万以下である場合は
特例として4段階の概算経費率により必要経費を計算することができます。
決して大きな金額ではないので、全員が適用可能というわけではありませんが、
開業して間もないクリニックや法人設立直前の最後の所得税申告、法人設立直後の法人税申告などで活用が可能です(法人税申告でも適用できます。)
概算経費の利用は、所得率の高い方にメリットが現れやすく、結果ありきの適用のタイミングもありますが、1年間の見通しで、ある程度作り出すことができます。いくら社会保険診療が5000万円以下となったとしても、実額の経費が概算経費よりも多ければこの特例を適用しないほうが得になってしまいます。
2.特例を受けるには?
特例を受けるためには、
調整できる支出は極力抑えることが重要です。青色専従者給与がその代表ですが、青色専従者給与を支給すると本人には所得税がかかります。どうせならその部分は金額を減額し併せて節税を考えてほしいところです。
概算経費の仕組みは、実額の必要経費の合計が概算で計算した経費よりも少なければ、その差額を加えて必要経費にすることを認めている特例なのです。
実額の経費と概算経費の差額が大きいほどメリットを感じていただけると思います。
実務上の計算は、自由診療収入もありますので、もう少し煩雑です。
7000万円の総収入金額の判定時に含める自由診療収入に関しては、コロナ感染拡大の影響でこれに関する収入内容により、総収入に含めて判断するのかしないのか、確認が必要な収入が増えていますのでご留意ください。