1.はじめに
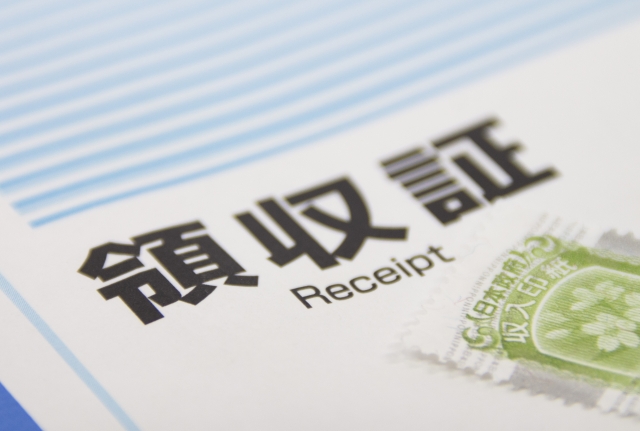
現金等で取引した際に発行される領収書で、取引金額が5万円以上の場合に貼らなければならないのが収入印紙です。
収入印紙とは、主に国に対する税金や手数料等を支払う目的で発行される証票です。
本日は、収入印紙とは何かやクリニックの場合の取り扱いになるのかについて解説します。

2.領収証を発行する場合
通常、現金等で取引した際に発行される領収書には、取引金額が5万円以上の場合、収入印紙を貼らなければいけません。
それは、印紙税額一覧表の第17号文書「売上代金に係る金銭又は有価証券の受取書」に該当するからです。
しかし、医療機関で発行する領収書=受取書については、受取金額が5万円以上でも収入印紙を貼る必要はありません。
これは、医師、歯科医師等の行為は、一般に営業に当たらないとされているからで、これらの行為に関して作成される受取書は
営業に関しない受取書として取り扱われるからです。
金銭または有価証券の受取書であっても、受け取った金銭等がその受取人にとって営業に関しないものである場合には、
非課税となります。
医師、歯科医師の行為によって作成される受取書が非課税ということですから、保険診療、自費診療に関係なく、収入印紙の貼り付けは不要です。
他に、歯科衛生士、歯科技工士、保健師、助産師、看護師、あん摩・マッサージ・指圧師、はり師、きゅう師、柔道整復師、獣医師等がその業務上作成する受取書は、営業に関しない受取書として取り扱われます。
医療法人が発行する受取書についても、営業に関しないものとして非課税となります。
3.領収書を受け取る場合
領収書を受け取る際に、5万円以上の取引でも、収入印紙が貼ってあるものと貼ってないものがあります。
医師等と同じように、弁護士等の作成する受取書も非課税です。(弁護士の他に、弁理士、公認会計士、計理士、司法書士、行政書士、税理士、中小企業診断士、設計士、社会保険労務士等があります。)
弁護士等は、個人の場合は非課税ですが、弁護士法人など法人になると収入印紙の貼り付けが必要になります。ここは医療法人とは異なります。
また、クレジットカードで買い物をした時に発行される領収書については、信用取引により商品を引き渡すものであり、金銭又は有価証券の受領事実がありませんので、「クレジットカード利用」と領収書に記載すれば、収入印紙の貼り付けは不要です。
4.注意点
受取書については非課税ですが、不動産の譲渡に関する契約書や、消費貸借に関する契約書(融資を受ける際に作成する金銭借用証書、金銭貸借契約書)等には収入印紙を貼らなければならないので、注意が必要です。
印紙を貼らなかった時は、
貼らなければならなかった収入印紙の額の3倍(自主的に申し出た時は1.1倍)の過怠税が徴収されますのでお気をつけください。