全額損金計上が可能な法人での生命保険 特例でまだ存在しています!
- #医療法人
- #確定申告
- #クリニック経営
※この記事は弊社内の生命保険募集人の監修の元執筆しています。
1.はじめに
2019年2月、国税庁が法人保険の保険料の取扱いを見直すという、いわゆる「バレンタインショック」により、保険業界は一時騒然となりました。具体的に同年6月に通達が出され、いわゆる「節税商品」として人気があった「全額損金定期保険」は姿を消しました。高額な保険料が全額損金になり、解約返戻金が80%~90%にもなる保険はもう存在しません。しかし、現在も1名あたり30万円までと条件は変更となりましたが、全額損金に計上できる枠が特例として認められています。今回はこの特例として認められている全額損金計上が可能なケースについて具体的にご説明いたします。
2.全額損金計上が可能なケースの具体例
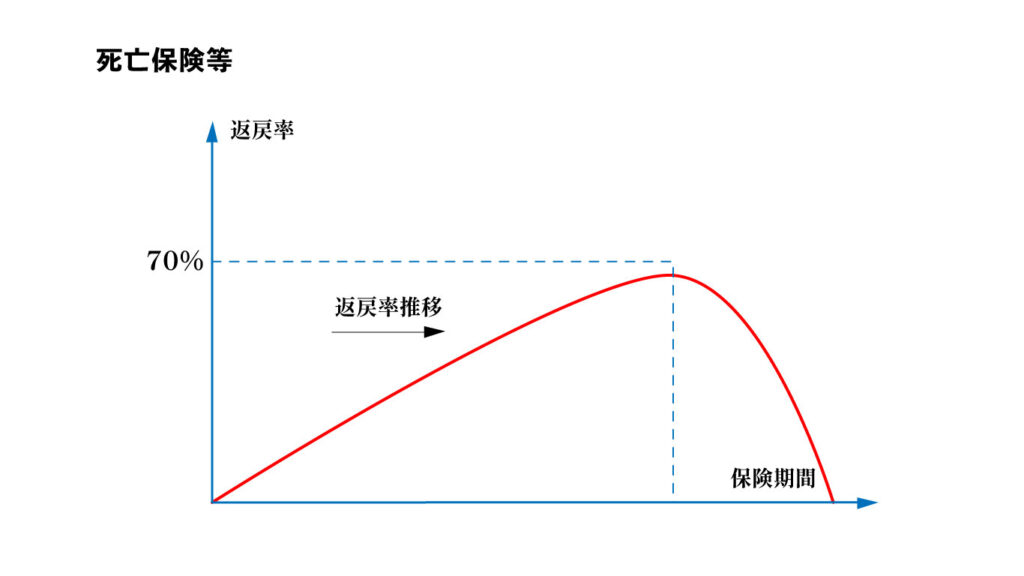
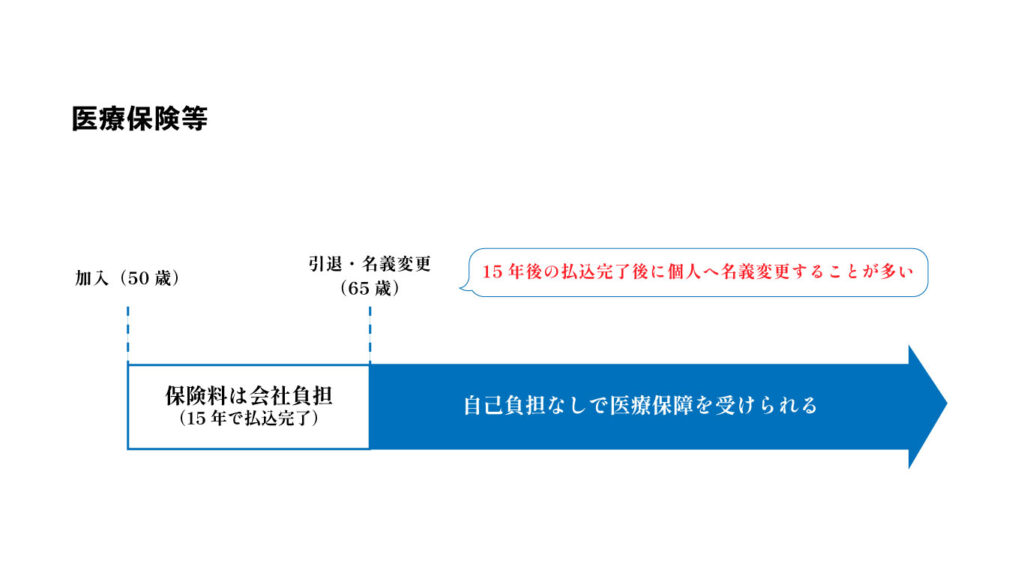
実はこの「年間30万円」の枠は2つございます。 2種類の保険に加入する事で、1名あたり最大で60万円を損金算入できます。年間30万円まで全額損金にできる法人保険の種類は、以下の2つです。・定期保険で解約返戻金の最高返戻率が50%超~70% ・医療保険等で保険料が短期払い(3年~)各々規程はありますが、年間保険料を30万円までにする事で、各々別枠で全額損金扱いが認められているため最高で年間60万円まで全額損金になるという事です。