令和3年分の確定申告は原則「令和4年3月15日」が申告期限ですが、「令和4年4月15日」までの間、簡易的な方法による申告・納付期限の延長が認められました。申請方法・納付期限等をご説明致します。
1.簡易的な方法による申告期限の延長の方法
原則は3月15日までとなっていますが、
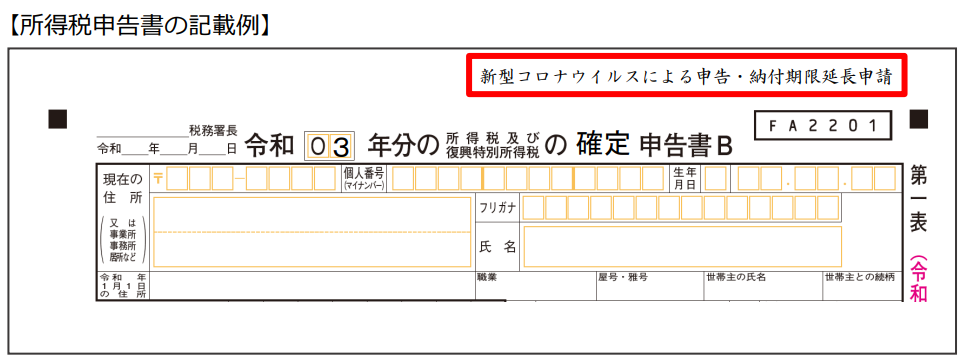
新型コロナの影響等で期限内申告が困難な場合に、申告書の右上の余白部分に“新型コロナウイルスによる申告・納付期限延長申請”などの所定の文言を記載することで認められます。
また、別途「延長申請書」を作成・提出する必要はありません。
2. 簡易的な方法選択した場合の納付期限
納付期限は、申告書を提出した日になります。そのため、申告・納付が可能になった時点で申告書を提出する必要があります。
振替納税を利用されている方の振替日は別途通知される事となっており原稿作成日時点では公表されていません。
また、還付申告を行う場合には、簡易的な方法による延長とは関係なくその年の翌年1月1日から5年間提出する事ができます。
還付申告の例・・・年の途中で退職し、年末調整を受けず源泉所得税を収めすぎている場合など
3. 簡易的な方法による延長の対象年分
簡易的な方法を選択できるのは、令和4年1月以降に申告等の法定期限を迎える手続きを対象とされています。
そのため、令和3年12月末以前や、令和4年4月16日以降に期限の延長を行う場合は「延長申請書」を提出する必要があります。
4.簡易的な方法を選択できる税目
所得税だけでなく、法人税や相続税といった他の税目についても認められています。
3月15日までに確定申告が間に合いそうにない場合は、簡易的な方法による延長を利用する事により申告期限を守る事が出来ます。期限に間に合わない場合は利用してみてはいかがでしょうか?